行情 API 支持历史 Tick 数据吗?实时行情与历史数据的区别
行情 API 支持历史 Tick 数据吗?本文解析实时 Tick、最新报价、历史 Tick 与历史 K 线的区别,并介绍如何采集和保存 Tick 数据,为量化分析与策略回测提供参考。
如果你正在开发量化交易系统,可能遇到过这样一个问题:行情 API 已经能够持续推送实时 Tick,为什么却无法查询昨天某只股票的完整逐笔成交记录?
例如,策略在今天 10:00 开始订阅腾讯控股(700.HK),程序能够收到之后的成交价格、成交量和成交时间。但现在希望回放昨天 10:00–11:00 的全部成交记录,仅靠当前的实时订阅连接显然无法实现。
问题在于,实时行情 API 能够提供 Tick 推送,并不意味着它同时提供历史 Tick 查询。
对于需要进行逐笔成交分析、策略回测和历史行情回放的量化开发者来说,选 API 时必须把实时 Tick、最新报价和历史 Tick 区分开。它们看起来很接近,实际解决的是不同的数据需求。
实时 Tick、最新报价和历史 Tick 有什么区别?
先看三种常见的数据获取方式。
| 数据类型 | 主要获取方式 | 能获得什么 | 主要用途 |
|---|---|---|---|
| 实时 Tick | WebSocket | 连接期间持续收到的逐笔成交更新 | 实时行情监控、成交分析 |
| 最新报价 | REST API | 当前最新成交价及相关报价字段 | 页面初始化、定时刷新 |
| 历史 Tick | 历史数据查询接口 | 指定历史时间范围内的逐笔成交记录 | 成交回放、逐笔回测 |
这里最容易产生误解的是前两种。
REST 接口返回一只股票的最新成交价,并不代表它能够返回过去一小时的所有成交记录。即使返回结果中包含 tick_time、price 和 volume,这些字段也只说明最新报价的相关信息,不能据此推断接口支持历史逐笔查询。
以 AllTick 为例, REST API 提供最新报价和历史 K 线接口,其中最新报价接口不支持历史逐笔 Tick 查询。传统 HTTP 接口中的 /trade-tick 同样定位于最新成交价查询,而不是历史成交记录检索。
AllTick 的 WebSocket 则采用另一种方式:客户端发送成交订阅请求(cmd_id: 22004),服务器确认后,通过 cmd_id: 22998 推送实时成交数据。
推送消息中包含 code、seq、tick_time、price、volume 等字段,可以用于识别标的、记录成交时间和保存成交信息。
因此,判断一个行情 API 是否支持历史 Tick,不能只看它有没有 Tick 字段,而应该确认是否存在一个能够按历史时间范围返回多笔成交记录的查询接口。
历史 K 线能代替历史 Tick 吗?
不能。这是选择历史行情数据时另一个需要注意的问题。
假设腾讯控股在 10:01 这一分钟内发生了多笔成交:
时间             代码      成交价     成交量
10:01:00.125    700.HK    398.10     200
10:01:00.386    700.HK    398.10     500
10:01:01.027    700.HK    398.20     300
10:01:01.641    700.HK    398.15     100
以上为说明数据结构的模拟数据,并非真实市场成交记录。
将这些成交记录聚合成一分钟 K 线后,得到的可能是:
时间       Open     High     Low      Close
10:01      398.10   398.20   398.10   398.15
两种数据的区别很明显。
K 线保留了一段时间内的开盘价、最高价、最低价和收盘价等汇总信息,但不会保留每一笔成交的独立时间、价格和数量。
对于只需要历史走势图、均线或常规技术指标的应用,历史 K 线通常已经足够。若策略依赖逐笔成交顺序、成交方向和更细粒度的价格变化,K 线就无法提供同等的信息。
AllTick 的REST API 提供历史 K 线查询,支持从 1 分钟到月线等多个周期,单产品单次最多查询 500 根。股票不支持 2 小时和 4 小时 K 线,最短周期为 1 分钟。
这意味着,开发者可以利用 AllTick 获取所需的历史 K 线,但不应该把这项能力理解为历史 Tick 数据服务。
如果需要历史 Tick,应该怎样设计数据采集?
如果策略确实依赖历史逐笔成交,比较现实的做法是提前建立自己的 Tick 数据采集和存储流程。
例如,从今天开始订阅 700.HK,使用 WebSocket 接收实时成交更新,再将每条消息保存到本地数据库。以后需要回放时,按照股票代码和成交时间检索。
基本流程如下:
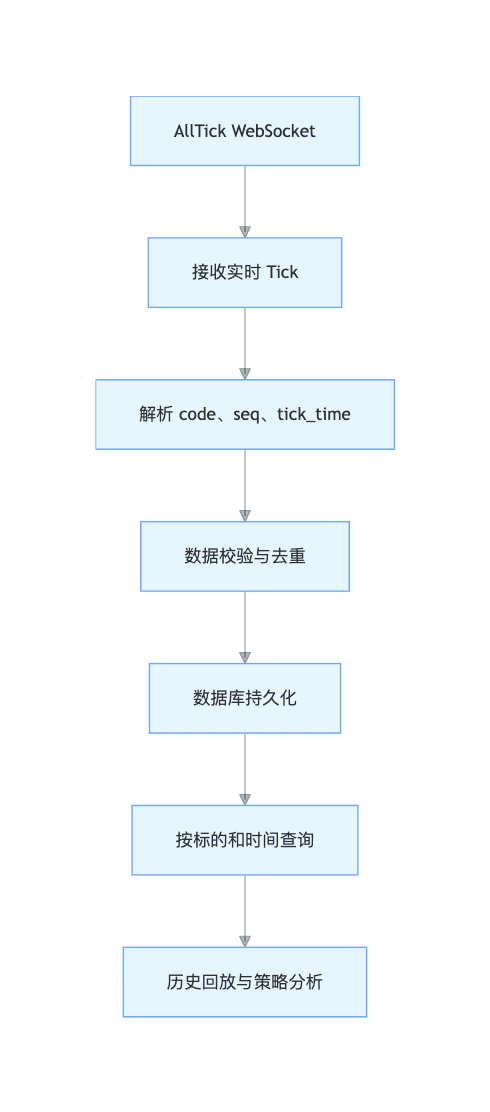
下面以 Python 和 SQLite 为例,展示收到 AllTick 成交推送后如何保存数据。
import json
import sqlite3
import time

db = sqlite3.connect("ticks.db")

db.execute("""
CREATE TABLE IF NOT EXISTS ticks (
    code TEXT NOT NULL,
    seq TEXT NOT NULL,
    tick_time_raw TEXT NOT NULL,
    price TEXT NOT NULL,
    volume TEXT,
    trade_direction INTEGER,
    received_at_ms INTEGER NOT NULL
)
""")

def save_tick(raw_message):
    message = json.loads(raw_message)

    if message.get("cmd_id") != 22998:
        return

    tick = message.get("data") or {}

    if not all(k in tick for k in (
        "code", "seq", "tick_time", "price"
    )):
        return

    db.execute("""
        INSERT INTO ticks VALUES (?, ?, ?, ?, ?, ?, ?)
    """, (
        str(tick["code"]),
        str(tick["seq"]),
        str(tick["tick_time"]),
        str(tick["price"]),
        tick.get("volume"),
        tick.get("trade_direction"),
        time.time_ns() // 1_000_000
    ))

    db.commit()
这段代码演示的是成交推送的持久化逻辑,需要在 WebSocket 消息处理函数中调用,并不包含连接、订阅、心跳和自动重连代码。生产环境还应使用消息队列或批量写入,避免每收到一笔成交就同步提交一次数据库事务。
这里还有两个容易被忽视的细节。
第一,不要只保存成交价格和成交时间。 seq 可以作为来源序号保存,配合原始报文进行后续核查。实际去重时,应先确认序号的唯一性范围,不要简单地用价格、成交量和时间戳组合判断重复成交。
第二,要区分成交发生时间和本地接收时间。 上面的 tick_time_raw 保存行情消息中的原始时间字段,received_at_ms 则记录程序收到消息的时间。两者分开保存,后续才能分析网络传输延迟,也能避免时间转换错误影响历史排序。
WebSocket 断线后,历史数据还能补回来吗?
这是自行采集历史 Tick 时最需要提前考虑的问题。
假设行情系统在 10:00–10:30 正常接收成交数据,但由于网络故障,在 10:30–10:35 发生断线。10:35 重新连接后,程序恢复了实时推送。
这并不意味着 10:30–10:35 之间的数据会自动补齐。
重新订阅解决的是后续实时数据接收问题,而不是过去成交记录的恢复问题。尤其是在没有可用历史逐笔补数接口的情况下,本地数据库中的数据缺口不会因为重新连接而消失。
因此,实际系统至少需要做好三件事:记录断线和恢复时间,监控最近一条成交消息的时间,在发现数据缺口时标记受影响的时间区间。后续是否能够补齐,要取决于数据源是否提供对应的历史逐笔数据。
对于量化回测来说,这一步尤其重要。缺少几分钟的成交数据,却仍然把整段历史记录当作完整数据使用,很可能让回测结果失去参考价值。
选择行情 API 前,先确认这三个问题
在确定技术方案之前,我建议先把需求落实到接口层面,而不是只看产品页面是否写着支持 Tick 或历史行情。
- 能否查询指定时间段的逐笔成交? 要确认接口是否返回多笔历史成交,而不仅是最新一笔报价。
- 历史数据是否包含需要的字段? 例如成交时间、成交价格、成交量、成交方向及必要的序号信息。
- 实时断线后有没有历史补数能力? 如果没有,就需要自行监控缺口,并准备独立的历史数据来源。
对于 AllTick,能够明确确认的是:WebSocket 用于接收实时成交推送,REST API 提供最新报价与历史 K 线查询,但公开的最新报价接口不支持历史逐笔 Tick 查询。若项目需要批量获取过去某个交易日的完整成交记录,应在技术选型阶段进一步向 AllTick 确认是否有适用于该市场和时间范围的独立数据交付方案,不能直接把实时接口当作历史数据服务。
如果你的项目主要需要实时行情展示和历史 K 线分析,可以结合 AllTick 的 REST API 与 WebSocket API 分别处理历史查询和实时推送。若业务依赖历史逐笔成交,则应先确认历史数据的实际可用性,再决定是否从现在开始建立自己的 Tick 数据仓库。
可以从 AllTick REST API 文档 和 AllTick API 接入教程 了解接口类型、认证方式及实时成交订阅流程,再根据策略需要确定数据采集方案。
使用说明: AllTick 提供的数据仅供信息参考,并非用于交易或投资目的。具体数据权限、接口限制及使用范围应以当前官方文档和账户协议为准。