实时行情接口获取买卖盘数据时,如何处理订单簿档位变化?
实时行情接口获取买卖盘数据后,如何正确处理订单簿档位变化?本文介绍 WebSocket 盘口推送、买卖盘排序、档位缺失及市场差异,帮助开发者维护准确的实时订单簿。
开发实时行情页面时,买卖盘看起来只是几行价格和数量,但真正接入以后,麻烦往往不是“怎么拿到数据”,而是“收到下一条数据后,应该怎么更新”。
例如,一个股票的订单簿刚刚还是买一 320.10、买二 320.05,几秒后买一价格变成 320.15,原来的买一可能已经降到买二的位置。如果程序只是把新数据追加到数组里,页面很快就会出现重复档位、价格顺序错乱,甚至把已经不存在的挂单继续显示出来。
所以,处理买卖盘数据时,真正需要关注的是:API 返回的是当前盘口状态还是变化量,以及程序应该如何维护自己的订单簿。
订单簿变化时,先不要把它当成普通行情数据
普通实时行情通常只需要关心“最新价格是多少”。订单簿则不同,它包含多个买卖价格档位,每一次更新都可能改变价格、数量以及档位位置。
以买方为例,程序可能维护这样的结构:
买一  320.15  1800
买二  320.10  2500
买三  320.05  1200
下一次收到数据后,如果变成:
买一  320.20  900
买二  320.15  1600
买三  320.10  2100
这里并不是简单地把 320.20 插入原来的列表。新的盘口实际上代表了一组新的买盘状态,旧的档位需要按照新的数据重新整理。
这也是为什么订单簿处理逻辑不能直接照搬 Tick 数据的处理方式。
如果使用支持盘口推送的实时行情接口,比较稳妥的做法是先确认接口的消息语义:它发送的是完整盘口快照,还是只发送发生变化的档位。两者的本地维护方式完全不同。对于只返回当前 bids 和 asks 的消息,不应该自行假设它是“增量数据”,否则很容易因为重复叠加而造成错误盘口。
用 WebSocket 接收盘口变化,比反复轮询更适合实时页面
如果页面需要持续展示买一到买 N 的变化,频繁调用 HTTP 接口并不是很理想。
HTTP 查询更适合“我现在想知道这个股票的盘口是什么”,而 WebSocket 更适合“盘口发生变化时,把新的数据持续推给我”。
AllTick 的 WebSocket 盘口订阅使用 22002 请求订阅,服务端通过 22999 推送订单簿数据。订阅时可以指定 code 和 depth_level,也就是说,应用可以根据页面实际需要订阅相应的盘口深度。官方文档同时说明,不活跃品种可能返回少于最大档位的数据,这种情况不能直接当成接口异常。
例如,一个简单的 Python 订阅逻辑可以这样写:
import json
import websocket

url = "wss://quote.alltick.co/quote-stock-b-ws-api"

def on_open(ws):
    request = {
        "cmd_id": 22002,
        "seq_id": 1,
        "data": {
            "symbol_list": [
                {
                    "code": "700.HK",
                    "depth_level": 5
                }
            ]
        }
    }

    ws.send(json.dumps(request))

def on_message(ws, message):
    data = json.loads(message)

    if data.get("cmd_id") == 22999:
        order_book = data.get("data", {})
        print("bids:", order_book.get("bids"))
        print("asks:", order_book.get("asks"))

ws = websocket.WebSocketApp(
    url,
    on_open=on_open,
    on_message=on_message
)

ws.run_forever()这里有一个容易忽略的地方:代码只是负责接收盘口消息,并不意味着收到一条消息后就应该简单地 append() 到本地数组。
更合理的处理方式是先解析当前消息,再按照价格重新建立买卖两侧的数据结构。例如前端需要始终展示 5 档,可以在收到消息后统一整理:
function normalizeOrderBook(data, depth = 5) {
    const bids = (data.bids || [])
        .sort((a, b) => Number(b.price) - Number(a.price))
        .slice(0, depth);

    const asks = (data.asks || [])
        .sort((a, b) => Number(a.price) - Number(b.price))
        .slice(0, depth);

    return { bids, asks };
}
买盘通常按照价格从高到低排列,卖盘则按照价格从低到高排列。这样无论服务端返回顺序如何,前端都可以保持稳定的盘口展示。
不要默认每个市场都有相同的档位和数量字段
订单簿还有一个实际开发中非常容易踩坑的问题:不同市场能够提供的深度并不完全一样。
AllTick 当前文档列出的最大盘口深度中,港股支持最多 10 档,A 股和加密货币最多 5 档,美股以及部分外汇、贵金属、原油和 CFD 指数市场的深度则可能只有 1 档;而且不活跃品种可能实际返回更少的档位。
因此,前端不要写死:
for (let i = 0; i < 5; i++) {
    renderLevel(data.bids[i]);
}
更安全的方式是根据实际返回的数据渲染:
(data.bids || []).forEach((level, index) => {
    renderBidLevel(index + 1, level);
});

(data.asks || []).forEach((level, index) => {
    renderAskLevel(index + 1, level);
});
这样即使某个品种只返回一档,页面也不会因为访问不存在的数组元素而出现异常。
另外,如果业务需要展示“委托量”,还要特别注意市场差异。AllTick 的盘口文档明确说明,外汇、贵金属和 CFD 指数的盘口数据不提供 volume,而股票和加密货币数据提供 volume。因此,不能为了统一前端结构而假设所有市场都有价格和数量两个字段。
订单簿更新时,真正需要维护的是“当前状态”
对于行情监控、盘口展示这类应用,比较实用的设计是把 WebSocket 收到的数据作为当前订单簿状态的一次更新,而不是把每一条消息永久堆积起来。
可以把数据流理解成:
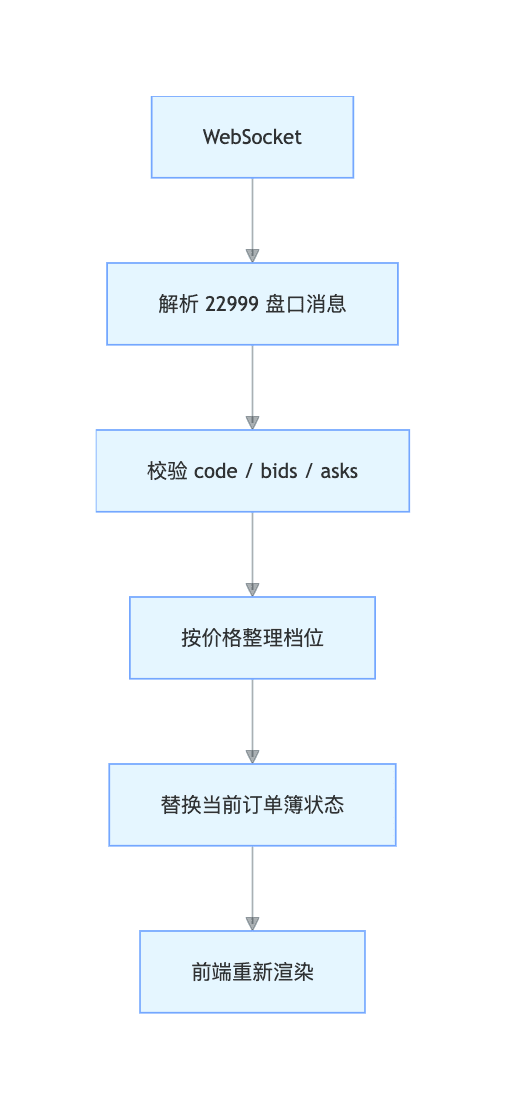
如果业务还需要计算买卖价差、盘口失衡或者深度变化,可以在“替换当前状态”之后再计算,而不是直接对原始消息做累加。
例如:
function getSpread(orderBook) {
    const bestBid = orderBook.bids?.[0];
    const bestAsk = orderBook.asks?.[0];

    if (!bestBid || !bestAsk) {
        return null;
    }

    return Number(bestAsk.price) - Number(bestBid.price);
}
这种处理方式的好处是比较简单:当前内存中的对象永远代表“现在的盘口”,而不是过去几十条盘口消息的混合结果。
如果业务确实需要记录盘口变化,例如做盘口回放、深度变化分析或者研究买卖盘行为,则可以在状态更新完成后,再把每次有效消息单独写入数据库或消息队列。实时展示和历史记录最好分成两层处理。
选择实时行情接口时,别只看“有没有买一卖一”
对于开发者来说,真正影响订单簿系统的并不是接口名称,而是几个具体能力:支持哪些市场、最多多少档、是否提供数量、是快照还是增量、通过 HTTP 还是 WebSocket 获取,以及连接和订阅限制。
AllTick 同时提供 REST 和 WebSocket 数据接口。REST 可以查询最新盘口,WebSocket 则适合持续接收实时订单簿更新。对于需要持续刷新盘口的行情监控页面,使用 WebSocket 接收深度数据,再在应用层维护当前订单簿状态,会比不断轮询更加符合这种数据场景。AllTick 的产品页面也将 Order Book 和 Real-time Tick 列为实时行情能力的一部分。
不过,实际接入前仍然应该按照具体市场和品种确认深度限制,不要仅根据某一个股票的返回结果推断所有品种都支持相同档位。
对于一个真正需要实时买卖盘的系统来说,最关键的不是把盘口数据“显示出来”,而是让程序始终知道这一刻的订单簿是什么状态。只要把消息语义、档位排序、空档处理和市场差异这几个问题处理好,后面的价差计算、深度可视化和盘口分析都会简单很多。
如果你正在开发实时行情监控、交易终端或量化研究工具,可以进一步查看 AllTick 的 WebSocket API 文档,根据具体市场选择盘口订阅方式和深度档位。