量化策略开发中如何处理历史K线缺失导致的回测偏差?
历史K线缺失可能在不报错的情况下改变均线、波动率和交易信号,造成回测偏差。本文介绍如何识别真实数据缺口、区分正常休市,并通过时间戳、OHLC和历史范围检查提升回测可靠性。
在量化策略开发中,回测结果异常并不一定是策略逻辑出了问题。一个更隐蔽的原因,是历史K线数据本身存在缺失。
例如,一个策略使用20日均线判断入场信号。如果历史数据中间少了几根K线,程序通常不会直接报错,而是继续计算。问题在于,策略看到的“20根K线”实际上可能对应更长的真实时间区间,均线、波动率、动量等指标都会因此发生变化。
更麻烦的是,这类问题往往不会让回测程序崩溃,而是悄悄改变交易信号,最终形成回测偏差。
为什么少几根K线会改变回测结果
历史K线并不是简单的价格列表。对于大多数量化策略来说,每一根K线都参与了指标计算和交易条件判断。
假设策略使用:
MA20 = 最近20根K线的收盘价平均值如果中间缺少3根K线,程序仍然可能返回20个数据点,并计算出一个看似正常的MA20。但这20个数据点实际覆盖的时间范围已经发生变化。
类似的问题还会影响:
- RSI、MACD、KDJ等依赖历史窗口的指标
- ATR、历史波动率等风险指标
- 突破前高、突破均线等价格条件
- 依赖连续K线的趋势判断
- 持仓周期和交易信号出现时间
因此,回测真正需要检查的不是“API有没有返回数据”,而是数据是否完整、时间是否连续,以及缺失是否发生在交易时段内。
先判断缺失是真的缺失,还是正常没有交易
这是量化策略开发中非常容易混淆的一点。
如果使用1分钟K线,晚上没有数据并不代表历史K线缺失。周末、节假日、交易所午休,以及某些市场本身没有交易的时间段,都不应该被简单当成数据异常。
真正值得检查的是:
在本来应该存在交易数据的时间区间内,是否出现了不合理的时间断点?
例如,某个市场正常交易时段内连续出现:
10:31
10:32
10:33
10:35
如果策略依赖1分钟K线,那么10:34就值得进一步检查。
但如果数据是:
11:59
13:00
而对应市场在12:00—13:00本身存在午间休市,那么这并不是历史数据缺失。
所以,回测数据校验不能简单使用:
df["timestamp"].diff() > 1 minute直接判断异常。应该先结合具体市场的交易日历和交易时段,再判断时间间隔是否合理。
回测前至少检查四类数据问题
比较实用的做法,是在策略运行之前增加一层数据质量检查,而不是把异常留给策略本身处理。
第一类是时间戳问题。
检查数据是否按照时间升序排列,是否存在重复时间戳,以及同一交易时段内是否出现不合理的时间跳跃。
第二类是OHLC完整性。
例如某根K线只有开盘价和收盘价,却缺少最高价或最低价。如果策略使用ATR、波动率或者突破条件,这类异常可能直接影响信号。
第三类是数据连续性。
对于已经确定应该存在K线的时间区间,需要检查是否存在缺口。
第四类是历史范围不足。
例如策略要求计算250日均线,但数据集实际上只有180个有效交易日。程序如果只是简单取已有数据进行计算,可能仍然运行,却已经不满足策略原本的回测条件。
下面这个简单检查函数可以作为回测前的数据质量检查入口:
import pandas as pd


def validate_kline_data(df: pd.DataFrame):
    required = ["timestamp", "open", "high", "low", "close"]

    missing_columns = [
        col for col in required
        if col not in df.columns
    ]

    if missing_columns:
        raise ValueError(
            f"Missing required columns: {missing_columns}"
        )

    df = df.copy()
    df["timestamp"] = pd.to_datetime(df["timestamp"])
    df = df.sort_values("timestamp")

    # 重复时间戳
    duplicated = df["timestamp"].duplicated().sum()
    if duplicated:
        raise ValueError(
            f"Found {duplicated} duplicated timestamps"
        )

    # OHLC 基本关系检查
    invalid_ohlc = (
        (df["high"] < df["open"]) |
        (df["high"] < df["close"]) |
        (df["low"] > df["open"]) |
        (df["low"] > df["close"])
    )

    if invalid_ohlc.any():
        raise ValueError("Invalid OHLC relationship detected")

    # 检查相邻时间间隔
    gaps = df["timestamp"].diff()

    return {
        "rows": len(df),
        "start": df["timestamp"].min(),
        "end": df["timestamp"].max(),
        "max_gap": gaps.max(),
        "gap_count": int((gaps > gaps.median() * 2).sum())
    }
这段代码并不能替代交易日历,但它可以先把重复时间戳、异常OHLC和明显的数据间隔问题筛出来。
真正用于生产回测时,还应该根据具体市场建立预期交易时间序列,再把实际K线与预期时间进行比对。对于港股、A股等存在午间休市的市场,这一步尤其重要。
不要用“删除缺失行”解决数据缺口
这是很多回测脚本容易出现的问题。
假设原始数据中存在:
09:30
09:31
09:32
09:34
09:35
直接删除异常记录后,剩下的数据依然可以正常计算MA、RSI等指标。
但问题没有消失。
如果策略把每一行都理解为连续的1分钟K线,那么09:34这一行实际上被错误地当成了09:33之后的下一根K线。
更合理的处理方式是根据缺失原因分类。
如果是正常休市: 保留时间上的空窗,不补造价格。
如果是数据源缺失: 标记该区间,并决定是否剔除受影响的回测区间。
如果是数据抓取失败: 优先重新获取原始K线,而不是用插值制造K线。
如果缺失导致指标窗口不足: 不产生交易信号,直到满足策略要求的最小历史窗口。
对于OHLC行情,尤其不建议随意使用前值填充来制造缺失K线。把上一根收盘价复制成新的开、高、低、收,会让价格看起来连续,却可能改变波动率、成交量和突破条件。
历史K线接口本身也可能成为数据完整性的一个环节
如果历史数据来自API,不能只关注接口能不能返回K线,还需要关注一次请求能拿多少数据,以及历史数据应该怎样持续保存。
AllTick当前的REST API提供单产品K线查询接口,单次最多返回500根K线;股票K线使用股票行情接口,支持1分钟、5分钟、15分钟、30分钟、小时、日、周、月等周期,股票不支持2小时和4小时K线。
这意味着,如果回测需要数年历史数据,就不应该把“单次请求返回的数据”直接当成完整历史数据集。
更稳妥的方式是:
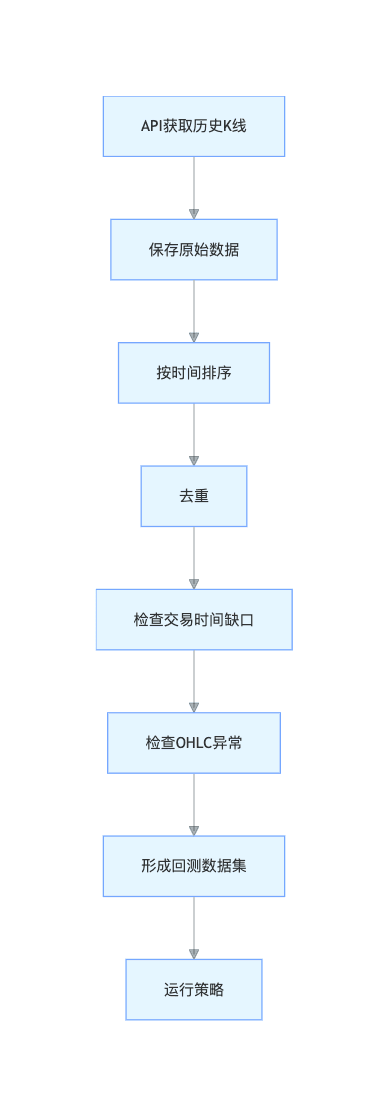
AllTick官方开发资料也建议将历史K线获取与本地数据存储结合起来,用历史数据建立自己的数据集,而不是每次回测都重新请求历史数据。
如果只是测试策略,可以先拉取有限历史数据验证逻辑;进入正式回测阶段后,则应该把经过校验的数据持久化。这样不仅能减少重复请求,也方便定位“策略变化究竟来自代码修改,还是来自历史数据变化”。
还有一个容易被忽略的问题:历史范围不够
假设一个策略需要:
250日均线
+ 60日波动率
+ 20日动量
那么真正需要的数据并不是从回测开始日期当天才开始取。
如果回测从2025年1月1日开始,至少应该提前准备足够的历史数据,让第一个回测日已经具备完整的指标计算窗口。
否则,前几个月的数据可能因为指标初始化不足而被跳过,或者不同实现使用不同的初始化方式,最终产生不一致的回测结果。
AllTick目前不同套餐提供的历史K线时间范围也不同,官方定价页面列出的历史范围包括1年、3年和5年等层级,因此选择数据方案时,应先按照策略的回测跨度确认历史覆盖是否足够。
这也是为什么量化策略开发中,历史数据覆盖范围和K线完整性应该一起检查。只有“数据够长”而不保证“数据完整”,或者数据完整但历史范围不足,都可能让回测结果失真。
把数据质量检查放在策略之前
一个比较可靠的量化回测流程,不应该是:
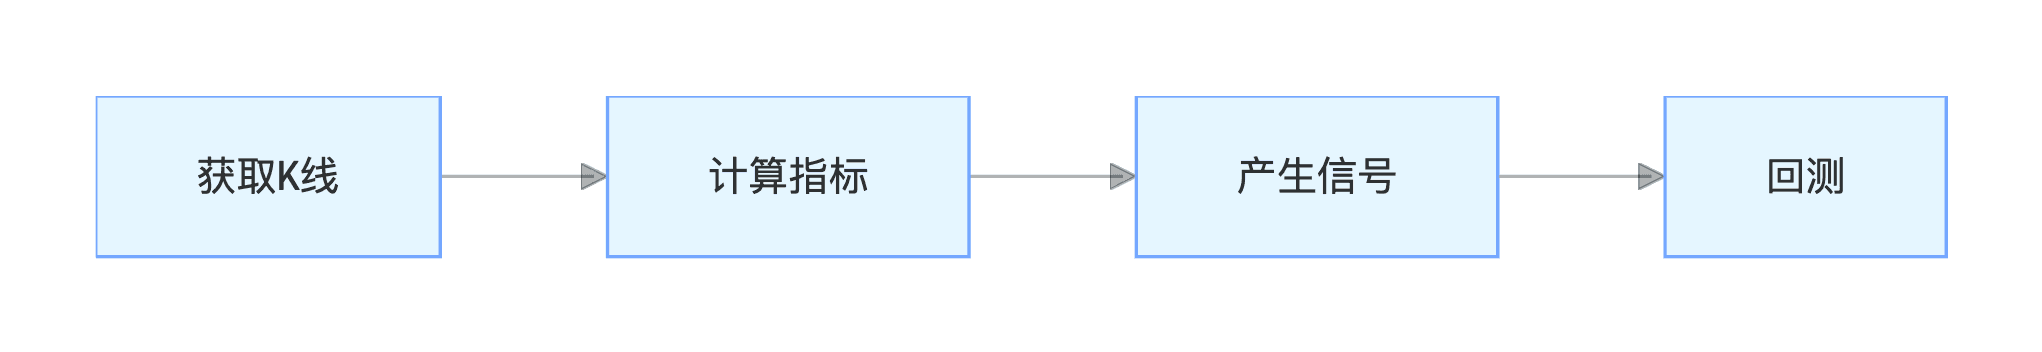
而应该增加数据验证环节:
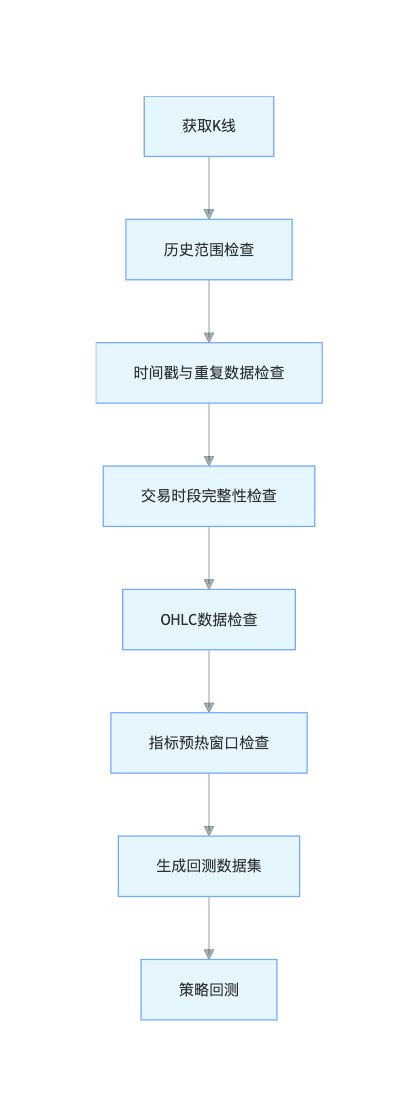
这样做的价值并不是让回测代码变得更复杂,而是把“数据问题”和“策略问题”分开。
当某次回测的收益率突然从20%变成8%时,开发者首先应该能够回答:是策略逻辑发生了变化,还是输入数据发生了变化。
对于需要获取多市场历史K线并用于量化策略开发的场景,AllTick可以作为历史行情数据接口的一部分。其REST API支持历史K线查询,开发者可以按照策略所需的品种和周期获取数据,再在自己的数据层完成去重、完整性校验和回测数据管理。
如果准备把回测系统做成长期运行的数据管线,建议先从“数据是否完整”这一层开始设计,而不是等策略收益出现异常后再回头排查K线。
可进一步查看 AllTick 官方 API 文档,确认当前接口参数、认证方式和具体数据范围