外汇api为什么汇率不一致?数据源、报价时间和点差问题解析
为什么不同 Forex API 返回的汇率会不一样?本文从数据源、报价时间、Bid/Ask 点差、时间戳和数据处理等方面分析汇率差异,并介绍开发者如何建立统一标准进行比较。
开发一个实时外汇行情页面时,很容易遇到这样的情况:同样是 EUR/USD,不同外汇 API 返回的价格却不完全一样。一个接口显示 1.08520,另一个显示 1.08524;有时差异只出现在小数点后几位,有时买入价和卖出价之间的距离也明显不同。
这时候,直接把问题归结为“API 有延迟”并不准确。
外汇行情本身就可能因为数据源、报价类型、采样时间和点差口径不同而产生差异。对于金融科技开发者来说,真正需要解决的不是找到一个“绝对正确”的汇率,而是判断两个价格为什么不同,以及这种差异是否会影响自己的业务逻辑。
先确认比较的是不是同一种外汇报价
比较两个外汇 API 之前,第一件事不是看小数点,而是确认报价口径。
以 EUR/USD 为例,一组外汇报价可能同时包含:
| 数据 | 示例 |
|---|---|
| Bid | 1.08518 |
| Ask | 1.08522 |
| Mid | 1.08520 |
Bid 是买价,Ask 是卖价,两者之间的差值就是 Bid-Ask Spread:
Spread = Ask - Bid
       = 1.08522 - 1.08518
       = 0.00004
如果一个系统使用 Bid,另一个系统使用 Mid,最终显示的汇率当然不会完全一致。
因此,排查外汇汇率差异时,至少应该同时确认四件事:
货币对是否一致、报价类型是否一致、报价时间是否接近、点差口径是否一致。
尤其要注意 EUR/USD 和 USD/EUR 这种反向货币对。两者并不是同一个价格表达方式,不能直接拿数值进行比较。
为什么不同数据源的外汇报价会有差异
外汇市场与集中交易所市场不同。现货外汇交易具有场外交易特征,不存在一个能够代表所有市场参与者的全球唯一报价。
不同数据服务商可能接入不同的流动性来源,再经过自己的报价聚合、过滤和分发流程形成最终行情。因此,即使两个 API 同时提供 EUR/USD,也可能出现几个点以内的价格差异。
这也是为什么“两个 API 返回的汇率不同”本身并不能证明其中一个数据源错误。
更合理的比较方法是先统一口径。
例如同时获取两个数据源的 EUR/USD Bid:
Data A
Bid = 1.08518
Time = 10:00:00.120

Data B
Bid = 1.08520
Time = 10:00:00.180
这两个价格相差 0.00002,但它们的采样时间也相差 60 毫秒。
如果市场正在快速变化,这种差异完全可能来自不同的数据产生时间,而不是数据质量问题。
所以,外汇报价比较不能只比较 Price,还应该把 Timestamp 一起比较。
报价时间不同,汇率自然可能不同
实时外汇行情不是静态数字。
假设某个货币对在短时间内连续发生报价变化:
10:00:00.100    1.08520
10:00:00.160    1.08523
10:00:00.220    1.08518
如果程序 A 在第一条报价产生后读取数据,程序 B 在第三条报价产生后读取数据,即使两个系统都没有明显延迟,最终结果也可能不同。
开发者实际需要区分三个时间:
行情事件时间:报价实际对应的市场时间。
服务端接收时间:行情数据进入数据服务系统的时间。
客户端接收时间:自己的程序收到 API 数据的时间。
如果只记录客户端收到数据的时间,就很难判断问题到底发生在市场、数据服务还是自己的网络链路。
因此,做外汇行情监控时,建议把原始时间戳和本地接收时间一起保存。
外汇点差数据也是汇率差异的重要来源
很多开发者看到两个平台的 EUR/USD 数值不同,会直接比较一个“最新价格”。
但对于外汇行情来说,Bid 和 Ask 本身就代表不同的交易方向。
例如:
Bid = 1.08518
Ask = 1.08522

Spread = 0.00004
如果系统 A 展示 Bid,系统 B 展示 Ask,那么两者相差 0.00004 并不意味着数据冲突。
这也是为什么做外汇行情监控时,不建议只保存一个 price 字段。
更合理的数据结构应该至少保留:
symbol
bid
ask
spread
event_time
received_time
这样,当页面出现“汇率不一致”时,可以直接判断:
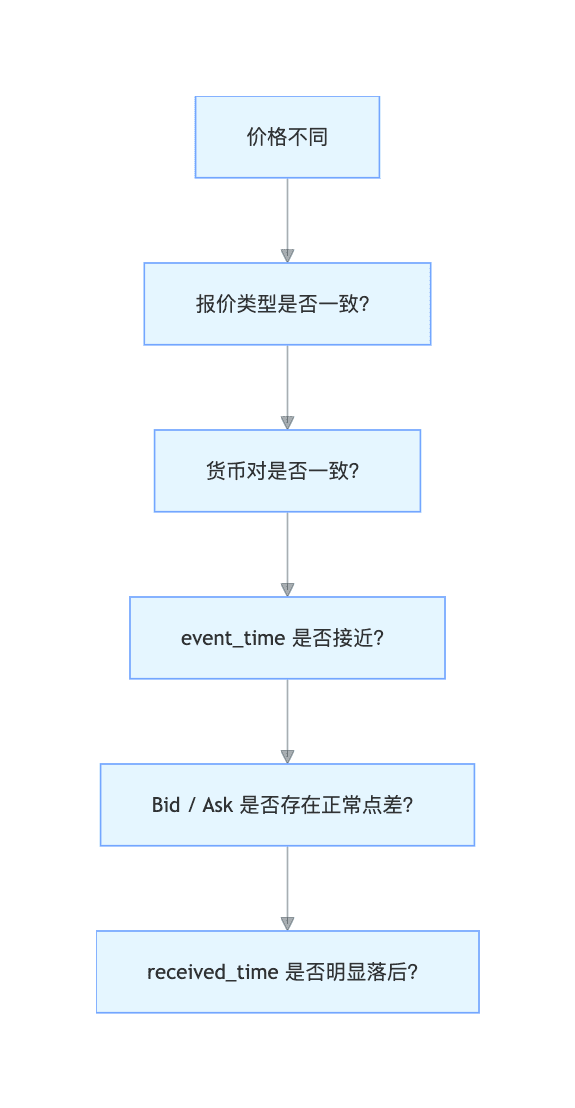
这比单纯刷新页面重新请求 API 更容易定位问题。
用统一口径检查外汇 API 的报价差异
如果需要同时评估两个外汇数据源,可以先建立一个简单的比较函数。
下面的代码不负责判断哪个数据源“更好”,而是把不同来源的报价转换成统一结构,再计算价格差异和时间差。
from decimal import Decimal


def compare_quotes(source_a, source_b):
    bid_a = Decimal(str(source_a["bid"]))
    bid_b = Decimal(str(source_b["bid"]))

    ask_a = Decimal(str(source_a["ask"]))
    ask_b = Decimal(str(source_b["ask"]))

    time_diff_ms = abs(
        int(source_a["event_time_ms"]) -
        int(source_b["event_time_ms"])
    )

    return {
        "bid_diff": str(abs(bid_a - bid_b)),
        "ask_diff": str(abs(ask_a - ask_b)),
        "time_diff_ms": time_diff_ms,
        "spread_a": str(ask_a - bid_a),
        "spread_b": str(ask_b - bid_b),
    }


quote_a = {
    "bid": "1.08518",
    "ask": "1.08522",
    "event_time_ms": "1793260800120"
}

quote_b = {
    "bid": "1.08520",
    "ask": "1.08524",
    "event_time_ms": "1793260800180"
}

print(compare_quotes(quote_a, quote_b))
这里的报价数字只是演示数据,不代表某个时刻的真实市场行情。
这个比较方法有一个实际价值:它不会把所有价格差异都当成“延迟”。
例如:
Bid 差异:0.00002
Ask 差异:0.00002
时间差:60 ms
如果两个数据源的报价时间本身就不同,那么应该继续观察同一时间窗口内的价格,而不是马上判断某个 API 数据异常。
反过来,如果时间已经对齐,但 Bid、Ask 长时间存在明显偏差,就应该进一步检查数据源和报价聚合方式。
AllTick 外汇 API 如何处理这种开发需求
如果目标是开发实时外汇行情监控、汇率展示或量化数据处理系统,数据接口本身是否提供足够的原始报价信息非常重要。
AllTick Forex API 提供 50+ 个货币对的 Tick 级 Bid/Ask 报价,同时提供 OHLC K 线和历史时间序列,并支持 REST 与 WebSocket 两种接入方式。
这意味着开发者可以根据数据流特点选择不同方式:
- 页面初始化或按需查询时,可以使用 REST 获取行情快照。
- 需要持续更新报价时,可以使用 WebSocket 接收实时数据。
- 需要分析买卖价格关系时,可以直接处理 Bid/Ask,而不是把成交价格当作买卖报价。
- 需要进行历史分析时,可以使用 OHLC 和历史时间序列。
AllTick 的盘口接口使用 bids 和 asks 表示买卖报价。当前官方文档显示,外汇盘口最大支持 1 档,并提供价格和数量字段;这意味着如果业务只需要判断当前最优买价和卖价,可以直接围绕第一档报价建立数据处理逻辑。
对于实时系统,还需要注意不要把“API 返回时间”和“行情产生时间”混为一谈。开发者可以将行情事件时间保存下来,再在自己的服务端记录接收时间,从而判断数据是否存在明显积压。
如果使用 WebSocket 持续接收行情,也应该按照官方协议处理订阅和推送消息,而不是通过高频 REST 轮询模拟实时行情。AllTick 官方开发资料将 REST 定位为请求式数据访问,而 WebSocket 用于持续的实时数据流。
真正判断外汇 API 是否可靠,要看什么
因此,当两个外汇 API 的汇率不一致时,不建议只看某一个时刻的价格。
更合理的判断方式是建立统一的比较条件:
| 检查项 | 需要确认的问题 |
|---|---|
| 货币对 | 是否完全相同,是否存在反向报价 |
| 报价类型 | Bid、Ask、Mid 或 Trade 是否一致 |
| 时间 | 两个报价的事件时间是否接近 |
| 点差 | Bid 与 Ask 的差值是否处于合理范围 |
| 数据连续性 | 是否出现长时间不更新或异常跳变 |
| 接收链路 | 是否存在客户端处理、缓存或网络积压 |
| 历史表现 | 差异是偶发还是长期存在 |
这样处理以后,“为什么外汇 API 汇率不一致”就不再只是一个价格对比问题,而变成了一个可以逐层定位的数据质量问题。
对于金融科技开发者来说,这种方法也更适合后续扩展到多个货币对和多个数据源。先统一报价口径,再比较价格、时间和点差,最终才能判断真正影响系统的是市场变化、数据源差异,还是自己的数据处理链路。
如果正在选择或接入外汇行情数据,可以进一步查看 AllTick 的 Forex API 产品资料和官方开发文档,重点核对支持的货币对、Bid/Ask 数据、REST/WebSocket 接入方式以及实际接口字段,再根据自己的实时行情需求进行测试。