市場データAPIは過去のTickデータに対応していますか?リアルタイム市場データと履歴データの違い
市場データAPIは過去のTickデータに対応しているのでしょうか。リアルタイムTick、最新価格、過去のTick、K線データの違いと、Tickデータの収集・保存方法を解説します。
量的取引システムを開発していると、次のような疑問に直面することがあります。市場データAPIではリアルタイムのTickデータを継続的に受信できるのに、なぜ昨日のある銘柄について完全な約定履歴を取得できないのでしょうか。
たとえば、今日10:00から戦略でTencent Holdings(700.HK)を購読した場合、プログラムはその後の約定価格、約定数量、約定時刻を受信できます。しかし、昨日10:00〜11:00のすべての約定記録を再生したい場合、現在のリアルタイム購読接続だけでは実現できません。
その理由は、リアルタイム市場データAPIがTickデータをプッシュできることと、過去のTickデータを検索できることは同じではないからです。
約定単位での分析、戦略のバックテスト、過去の市場データの再生を必要とするクオンツ開発者にとって、APIを選定する際には、リアルタイムTick、最新価格、履歴Tickを明確に区別する必要があります。これらは似ているように見えますが、実際には異なるデータ要件に対応しています。
リアルタイムTick、最新価格、履歴Tickの違い
まず、よく使われる3種類のデータ取得方法を見てみましょう。
| データタイプ | 主な取得方法 | 取得できるもの | 主な用途 |
|---|---|---|---|
| リアルタイムTick | WebSocket | 接続中に継続的に受信する個々の約定更新 | リアルタイム市場監視、約定分析 |
| 最新価格 | REST API | 現在の最新約定価格および関連する価格フィールド | ページ初期表示、定期更新 |
| 履歴Tick | 履歴データ検索API | 指定した過去の時間範囲における個々の約定記録 | 約定再生、Tick単位のバックテスト |
ここで最も誤解されやすいのが、最初の2つです。
REST APIがある銘柄の最新約定価格を返すからといって、過去1時間分のすべての約定記録を返せるとは限りません。レスポンスに tick_time、price、volume が含まれていたとしても、それらは最新価格に関する情報を示しているだけであり、過去のTick検索に対応していることを意味しません。
AllTickを例にすると、REST APIでは最新価格と履歴K線を取得できますが、最新価格APIは過去の個々のTickの検索には対応していません。従来のHTTP APIにおける /trade-tick も最新の約定価格を取得するためのものであり、過去の約定履歴を検索するためのものではありません。
AllTickのWebSocketは別の仕組みを採用しています。クライアントが約定購読リクエスト(cmd_id: 22004)を送信すると、サーバーは確認後、cmd_id: 22998 を使用してリアルタイムの約定データをプッシュします。
プッシュされるメッセージには code、seq、tick_time、price、volume などのフィールドが含まれており、銘柄の識別、約定時刻の記録、約定データの保存などに利用できます。
したがって、市場データAPIが履歴Tickに対応しているかを判断するときは、単にTickフィールドが存在するかを見るのではなく、指定した過去の時間範囲について複数の約定記録を返せる検索APIが存在するかを確認する必要があります。
履歴K線で履歴Tickを代用できますか?
できません。これは履歴市場データを選択する際に注意すべきもう一つのポイントです。
たとえば、Tencent Holdingsで10:01の1分間に複数の約定が発生したとします。
時刻             コード      約定価格     約定数量
10:01:00.125    700.HK    398.10     200
10:01:00.386    700.HK    398.10     500
10:01:01.027    700.HK    398.20     300
10:01:01.641    700.HK    398.15     100
上記はデータ構造を説明するためのシミュレーションデータであり、実際の市場の約定記録ではありません。
これらの約定記録を1分足に集約すると、次のようになります。
時刻       Open     High     Low      Close
10:01      398.10   398.20   398.10   398.15
2種類のデータの違いは明確です。
K線には一定期間における始値、高値、安値、終値などの集計情報が保持されますが、個々の約定について独立した時刻、価格、数量が保持されるわけではありません。
過去のチャート、移動平均線、一般的なテクニカル指標だけが必要なアプリケーションであれば、履歴K線で十分な場合が多くあります。一方、戦略が個々の約定順序、約定方向、より細かな価格変化に依存する場合、K線では同等の情報を提供できません。
AllTickのREST APIでは履歴K線を取得でき、1分足から月足まで複数の周期に対応しています。1銘柄あたり1回のリクエストで最大500本を取得できます。株式では2時間足と4時間足には対応しておらず、最短周期は1分足です。
つまり、開発者はAllTickを利用して必要な履歴K線を取得できますが、この機能を履歴Tickデータサービスと考えるべきではありません。
履歴Tickが必要な場合、どのようにデータ収集を設計すべきか
戦略が本当に過去の個々の約定データを必要とする場合、現実的な方法の一つは、あらかじめ独自のTickデータ収集・保存フローを構築しておくことです。
たとえば、今日から 700.HK を購読し、WebSocketでリアルタイムの約定更新を受信し、それぞれのメッセージをローカルデータベースに保存します。後から再生する場合は、銘柄コードと約定時刻を使って検索します。
基本的な流れは次のとおりです。
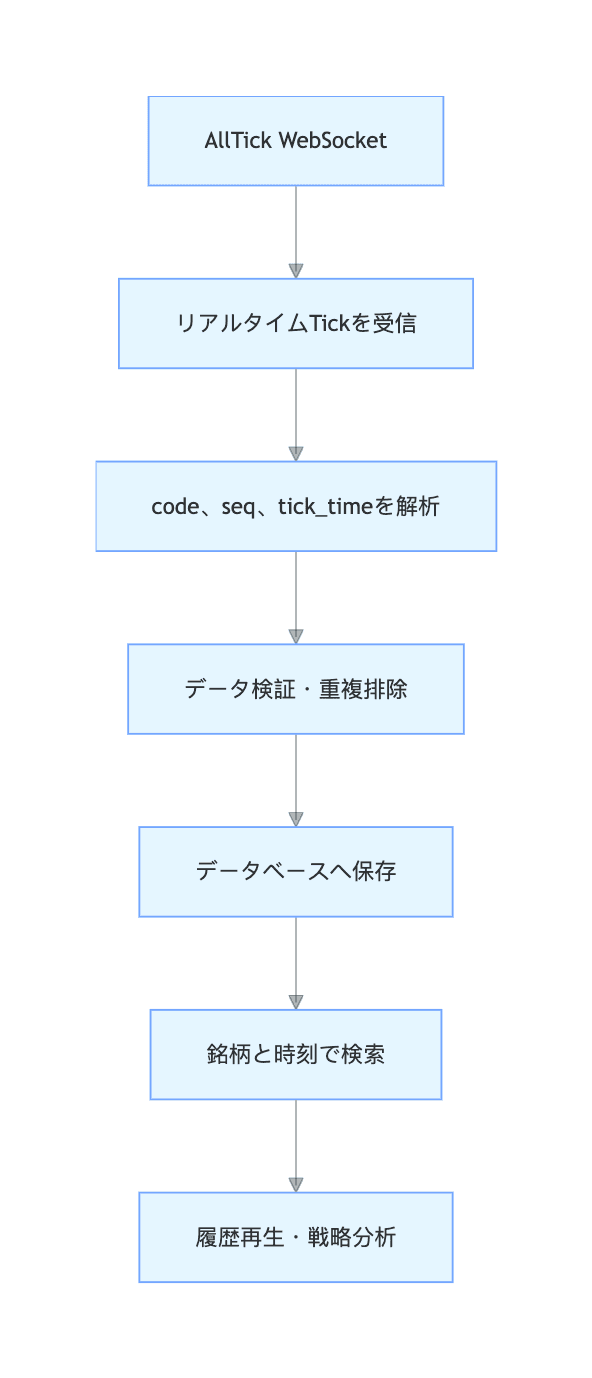
以下ではPythonとSQLiteを使用して、AllTickから約定プッシュを受信した後にデータを保存する方法を示します。
import json
import sqlite3
import time

db = sqlite3.connect("ticks.db")

db.execute("""
CREATE TABLE IF NOT EXISTS ticks (
    code TEXT NOT NULL,
    seq TEXT NOT NULL,
    tick_time_raw TEXT NOT NULL,
    price TEXT NOT NULL,
    volume TEXT,
    trade_direction INTEGER,
    received_at_ms INTEGER NOT NULL
)
""")

def save_tick(raw_message):
    message = json.loads(raw_message)

    if message.get("cmd_id") != 22998:
        return

    tick = message.get("data") or {}

    if not all(k in tick for k in (
        "code", "seq", "tick_time", "price"
    )):
        return

    db.execute("""
        INSERT INTO ticks VALUES (?, ?, ?, ?, ?, ?, ?)
    """, (
        str(tick["code"]),
        str(tick["seq"]),
        str(tick["tick_time"]),
        str(tick["price"]),
        tick.get("volume"),
        tick.get("trade_direction"),
        time.time_ns() // 1_000_000
    ))

    db.commit()
このコードは約定プッシュを永続化する処理を示したものであり、WebSocketの接続、購読、ハートビート、自動再接続は含まれていません。実際の本番環境では、1件の約定を受信するたびに同期的にデータベースへコミットするのではなく、メッセージキューやバッチ書き込みを利用することも検討する必要があります。
ここには、見落とされやすいポイントが2つあります。
1つ目は、約定価格と約定時刻だけを保存しないことです。 seq はデータソース側のシーケンスとして保存し、元のメッセージと合わせて後から確認できるようにします。実際の重複排除では、まずシーケンス番号の一意性の範囲を確認する必要があります。価格、数量、タイムスタンプだけを組み合わせて重複と判断するべきではありません。
2つ目は、約定が発生した時刻とローカルで受信した時刻を区別することです。 上記の tick_time_raw は市場データメッセージに含まれる元の時刻を保存し、received_at_ms はプログラムがメッセージを受信した時刻を記録します。両方を分けて保存することで、後からネットワーク伝送遅延を分析でき、時刻変換による履歴データの並び順への影響も避けやすくなります。
WebSocketが切断された場合、過去のデータを補完できますか?
これは独自に履歴Tickを収集する際に、事前に考えておくべき重要なポイントです。
たとえば、10:00〜10:30は正常に約定データを受信していたものの、ネットワーク障害によって10:30〜10:35の間に接続が切れたとします。10:35に再接続すると、プログラムはリアルタイムプッシュを再び受信できるようになります。
しかし、これによって10:30〜10:35のデータが自動的に補完されるわけではありません。
再購読によって解決できるのは、その後のリアルタイムデータの受信であり、過去の約定記録を復元することではありません。特に利用可能な履歴Tick補完APIがない場合、ローカルデータベースに存在するデータ欠損は、再接続しただけでは解消されません。
そのため、実際のシステムでは少なくとも3つのことを行う必要があります。切断時刻と復旧時刻を記録すること、最後に受信した約定メッセージの時刻を監視すること、データ欠損を検出した場合には影響を受けた時間範囲を記録することです。その後、データを補完できるかどうかは、データソースが該当する履歴Tickデータを提供しているかどうかによって決まります。
量的取引のバックテストでは、この点が特に重要です。数分間の約定データが欠落しているにもかかわらず、その期間を完全な履歴データとして扱うと、バックテスト結果の信頼性が損なわれる可能性があります。
市場データAPIを選ぶ前に確認したい3つのポイント
技術構成を決める前に、製品ページにTickや履歴市場データの対応が書かれているかだけを見るのではなく、必要な条件をAPIレベルまで具体化することをおすすめします。
- 指定した時間範囲の個々の約定を検索できるか? 最新の1件の価格ではなく、過去の複数の約定記録を返せるAPIか確認します。
- 履歴データに必要なフィールドが含まれているか? たとえば約定時刻、約定価格、約定数量、約定方向、必要なシーケンス情報などです。
- リアルタイム接続が切れた場合に履歴データを補完できるか? できない場合は、自分でデータ欠損を監視し、独立した履歴データソースを準備する必要があります。
AllTickについて明確に確認できるのは、WebSocketがリアルタイムの約定プッシュに利用され、REST APIが最新価格と履歴K線の取得を提供している一方、公開されている最新価格APIは過去の個々のTick検索には対応していないという点です。過去の特定の取引日における完全な約定記録を一括取得する必要がある場合は、技術選定の段階で、その市場および対象期間に対応する独立したデータ提供方式が存在するかをAllTickに確認する必要があります。リアルタイムAPIをそのまま履歴データサービスとして扱うべきではありません。
リアルタイム市場データの表示と履歴K線分析が主な目的であれば、AllTickのREST APIとWebSocket APIを組み合わせ、履歴検索とリアルタイム配信をそれぞれ処理できます。履歴の個々の約定データが業務上必要な場合は、まず履歴データが実際に利用可能かを確認し、そのうえで現在からTickデータベースを構築するかどうかを判断するのがよいでしょう。
AllTick REST APIドキュメントとAllTick API接続チュートリアルでは、APIの種類、認証方式、リアルタイム約定購読の流れを確認できます。その内容を確認したうえで、戦略に必要なデータ収集方式を決定してください。
利用上の注意: AllTickが提供するデータは情報提供のみを目的としたものであり、取引または投資を目的としたものではありません。具体的なデータ権限、API制限、利用範囲については、最新の公式ドキュメントおよびアカウント契約を確認してください。