リアルタイム相場APIで売買気配データを取得する際、板の価格レベルの変化をどう処理するか?
リアルタイム市場データAPIで注文板の変化をどう処理する?WebSocketによる板情報の受信、買い・売り注文の並び替え、板の欠落や市場ごとの差異を整理し、正確な注文板を維持する方法を解説します。
リアルタイムの相場画面を開発する場合、買い板と売り板は数行の価格と数量を表示するだけのように見えます。しかし、実際にAPIを接続すると、問題になるのは「どうやってデータを取得するか」よりも、「次のデータを受信したとき、どのように更新するか」という点です。
例えば、ある銘柄の注文板が最初は買い一段目 320.10、買い二段目 320.05 だったとします。数秒後には買い一段目の価格が 320.15 に変わり、以前の買い一段目が買い二段目に移動する可能性があります。プログラムが新しいデータを単純に配列へ追加するだけでは、重複した価格レベルや価格順序の乱れが発生し、すでに存在しない注文数量が画面に残ってしまうこともあります。
そのため、売買気配データを処理する際に重要なのは、APIが返すデータが現在の板の状態なのか、それとも変化量なのかを確認し、アプリケーション側で注文板をどのように管理するかという点です。
注文板の変化を通常の相場データと同じように扱わない
通常のリアルタイム相場データでは、「最新価格はいくらか」を把握することが主な目的です。一方、注文板には複数の買い価格と売り価格のレベルが含まれており、更新のたびに価格、数量、各レベルの位置が変化する可能性があります。
買い板を例にすると、プログラムでは次のようなデータを管理している場合があります。
買い一段目  320.15  1800
買い二段目  320.10  2500
買い三段目  320.05  1200
次のデータを受信した際、データが次のように変わったとします。
買い一段目  320.20  900
買い二段目  320.15  1600
買い三段目  320.10  2100
この場合、単純に 320.20 を既存のリストへ挿入すればよいわけではありません。新しい板データは、新しい買い板の状態を表しています。そのため、古い価格レベルも新しいデータに合わせて整理し直す必要があります。
だからこそ、注文板の更新処理をTickデータの処理方法と同じにしてはいけません。
板情報のプッシュ配信に対応したリアルタイム相場APIを利用する場合は、まずメッセージの仕様を確認することが重要です。APIが完全な板スナップショットを送信するのか、それとも変化があった価格レベルだけを送信するのかによって、ローカル側の管理方法は大きく異なります。現在の bids と asks を返すメッセージについては、根拠なく差分データだと判断してはいけません。そうすると、同じデータを重複して追加し、誤った注文板を作ってしまう可能性があります。
WebSocketによる板情報の受信は、リアルタイム画面に適している
画面上で買い一段目から買いN段目までの変化を継続的に表示する場合、HTTP APIを頻繁に呼び出す方法はあまり理想的ではありません。
HTTPクエリは「今、この銘柄の注文板はどうなっているか」を知りたい場合に適しています。一方、WebSocketは「板に変化が発生したら、新しいデータを継続的に送ってもらう」という用途に適しています。
AllTickのWebSocket板情報サブスクリプションでは、22002 を使って購読をリクエストし、サーバーから 22999 で注文板データがプッシュ配信されます。購読時には code と depth_level を指定できるため、アプリケーションの表示要件に応じて板の深さを設定できます。公式ドキュメントでは、取引が活発でない銘柄については、最大レベル数より少ないデータが返される場合があると説明されています。このようなケースを、そのままAPIの異常と判断するべきではありません。
例えば、シンプルなPythonの購読処理は次のように実装できます。
import json
import websocket

url = "wss://quote.alltick.co/quote-stock-b-ws-api"

def on_open(ws):
    request = {
        "cmd_id": 22002,
        "seq_id": 1,
        "data": {
            "symbol_list": [
                {
                    "code": "700.HK",
                    "depth_level": 5
                }
            ]
        }
    }

    ws.send(json.dumps(request))

def on_message(ws, message):
    data = json.loads(message)

    if data.get("cmd_id") == 22999:
        order_book = data.get("data", {})
        print("bids:", order_book.get("bids"))
        print("asks:", order_book.get("asks"))

ws = websocket.WebSocketApp(
    url,
    on_open=on_open,
    on_message=on_message
)

ws.run_forever()ここで見落としやすいのが、コードの役割です。このコードはあくまで板情報を受信する処理であり、メッセージを受信するたびにデータを単純に append() すればよいという意味ではありません。
より適切なのは、受信したメッセージを解析し、価格を基準に買い板と売り板のデータ構造を整理し直す方法です。例えば、画面に常に5段の板を表示したい場合、受信したデータを次のように整理できます。
function normalizeOrderBook(data, depth = 5) {
    const bids = (data.bids || [])
        .sort((a, b) => Number(b.price) - Number(a.price))
        .slice(0, depth);

    const asks = (data.asks || [])
        .sort((a, b) => Number(a.price) - Number(b.price))
        .slice(0, depth);

    return { bids, asks };
}
通常、買い板は価格の高い順、売り板は価格の低い順に並べます。こうすることで、サーバーから返されるデータの順序にかかわらず、画面上の板情報を一定のルールで表示できます。
すべての市場で同じ板の深さや数量フィールドが使えるとは限らない
注文板を扱う際、実際の開発で見落としやすい問題の一つが、市場によって取得できる板の深さが異なることです。
AllTickの現在のドキュメントによると、最大板情報の深さは、香港株が最大10段、A株と暗号資産が最大5段です。米国株、および一部の外国為替、貴金属、原油、CFD指数市場では、最大1段となる場合があります。また、取引が活発でない銘柄では、実際に返される段数がさらに少なくなることもあります。
そのため、フロントエンドで次のように段数を固定するべきではありません。
for (let i = 0; i < 5; i++) {
    renderLevel(data.bids[i]);
}
より安全なのは、実際に返されたデータに応じて描画する方法です。
(data.bids || []).forEach((level, index) => {
    renderBidLevel(index + 1, level);
});

(data.asks || []).forEach((level, index) => {
    renderAskLevel(index + 1, level);
});
この方法なら、ある銘柄について1段しか返されなかった場合でも、存在しない配列要素にアクセスして画面の処理がエラーになることを防げます。
また、「注文数量」を表示する場合は、市場ごとのフィールドの違いにも注意が必要です。AllTickの板情報ドキュメントでは、外国為替、貴金属、CFD指数の板データには volume が含まれず、株式と暗号資産のデータには volume が含まれると説明されています。そのため、すべての市場で価格と数量の両方が取得できると想定して、フロントエンドのデータ構造を統一するべきではありません。
注文板の更新では「現在の状態」を管理することが重要
相場監視や板情報表示のようなアプリケーションでは、WebSocketから受信したデータを、メッセージごとに蓄積するのではなく、現在の注文板の状態を更新するデータとして扱う方法が実用的です。
データの流れは、次のように整理できます。
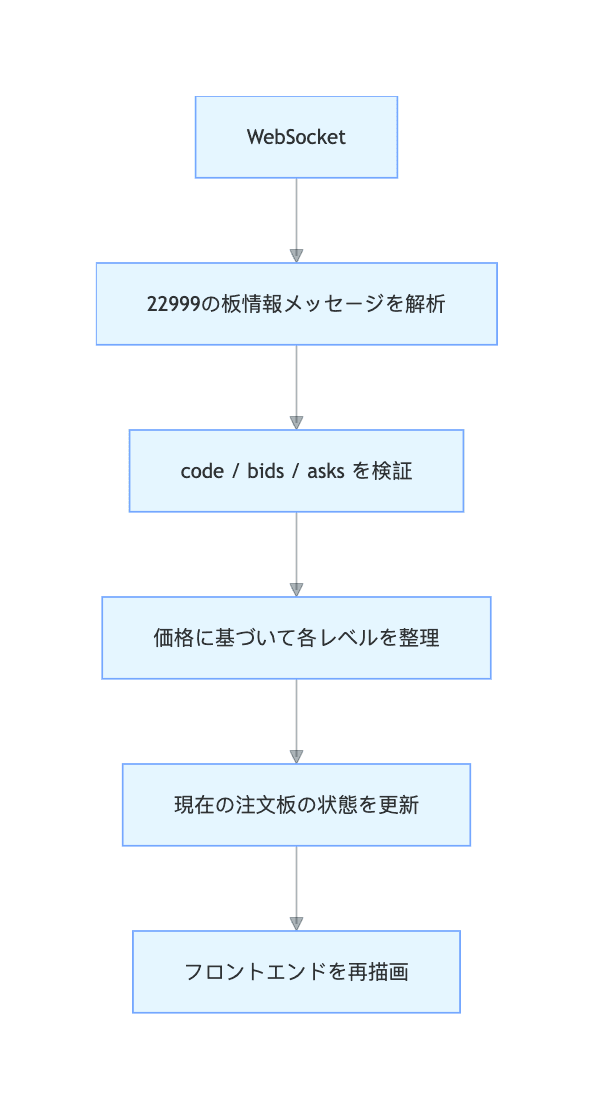
買値と売値のスプレッド、板の不均衡、深度の変化などを計算する必要がある場合は、現在の状態を更新した後に計算するのが適切です。受信した元のメッセージに対して、直接数量を加算するような処理は避けます。
例えば、売買スプレッドは次のように計算できます。
function getSpread(orderBook) {
    const bestBid = orderBook.bids?.[0];
    const bestAsk = orderBook.asks?.[0];

    if (!bestBid || !bestAsk) {
        return null;
    }

    return Number(bestAsk.price) - Number(bestBid.price);
}
この方法の利点はシンプルです。メモリ上のオブジェクトが常に「現在の注文板」を表し、過去数十回のメッセージが混ざった状態にならないためです。
一方、注文板の変化を記録し、板情報の再生、深度変化の分析、売買気配の動向調査などに利用したい場合は、現在の状態を更新した後で、有効なメッセージをデータベースやメッセージキューに個別に保存できます。リアルタイム表示と履歴記録は、できるだけ別々の処理レイヤーに分けることが望ましいです。
リアルタイム相場APIを選ぶ際は、買い一段目と売り一段目の有無だけで判断しない
開発者にとって、注文板システムの実用性を左右するのはAPIの名称ではありません。重要なのは、対応市場、最大の板情報レベル数、数量フィールドの有無、スナップショットか差分データか、HTTPとWebSocketのどちらで取得できるか、さらに接続数や購読制限などの具体的な仕様です。
AllTickはRESTとWebSocketの両方のデータインターフェースを提供しています。RESTでは最新の板情報を照会でき、WebSocketはリアルタイムの注文板更新を継続的に受信する用途に適しています。板情報を継続的に更新する必要がある相場監視画面では、WebSocketで深度データを受信し、アプリケーション側で現在の注文板を管理する方法が、このデータ利用シーンにより適しています。AllTickの製品ページでも、Order BookとReal-time Tickがリアルタイム相場データの機能として紹介されています。
ただし、実際に接続する前に、対象となる市場や銘柄の板情報レベル数を確認する必要があります。特定の銘柄で取得できた結果だけをもとに、すべての銘柄が同じ段数に対応していると判断してはいけません。
リアルタイムの売買気配データを必要とするシステムにとって、最も重要なのは板情報を単に「表示すること」ではなく、プログラムが常に「この瞬間の注文板はどのような状態か」を正確に把握できることです。メッセージの意味、価格レベルの並べ替え、空の板情報への対応、市場ごとの違いを適切に処理できれば、その後のスプレッド計算、板情報の可視化、注文板分析も進めやすくなります。
リアルタイム相場監視システム、取引端末、クオンツリサーチツールを開発している場合は、AllTickのWebSocket APIドキュメントを確認し、対象市場に応じた板情報の購読方法と深度レベルを選択してください。